

Acheter une maison à rénover est l’un des meilleurs leviers pour devenir propriétaire à un prix maîtrisé – à condition de savoir ce que l’on achète. Entre le prix affiché et le coût réel de l’opération, l’écart se joue sur des postes précis : structure, toiture, réseaux, diagnostics, financement. Ce guide détaille la méthode complète de l’acheteur particulier, avec les ordres de grandeurs 2026 et les particularités des maisons anciennes de Rhône-Alpes.
En bref
-
Une maison à rénover coûte en général 20 à 30 % de moins qu’un bien équivalent déjà rénové : c’est la marge qui finance les travaux.
-
La rénovation maison ancienne se joue d’abord sur la structure, la toiture et l’humidité – pas sur la décoration.
-
Le budget travaux se prépare avec trois devis d’artisans, une visite sur place et une provision d’aléas de 10 à 15 %.
-
Le financement combine prêt immobilier, prêt travaux, PTZ (zones B2/C), TVA à 10 % ou 5,5 % et aides de l’Anah ou de France Rénov’.
-
Entre particuliers, le notaire reste le garant de l’opération : c’est lui qui sécurise le prix, les délais et les clauses travaux.
Pourquoi acheter une maison à rénover : le calcul économique réel
Le raisonnement est simple, mais il se trompe souvent. Le bon calcul n’est pas « prix affiché contre prix du marché », c’est prix d’achat + travaux + frais contre prix d’un bien équivalent rénové.
Prenons une maison de 120 m² en Drôme, affichée 150 000 €. Un bien équivalent déjà rénové (électricité aux normes, isolation, menuiseries, chauffage récent) se négocie autour de 300 000 € dans le même secteur. Si les travaux représentent 120 000 €, l’opération revient à 270 000 €. La décote liée aux travaux – que l’on observe généralement entre 20 et 30 % – finance le chantier et laisse une plus-value potentielle à la revente.
Trois nuances à intégrer avant de valider :
-
Les frais d’acquisition restent dus sur le prix d’achat : droits de mutation, honoraires de notaire, garantie. Comptez 7 à 8 % dans l’ancien.
-
Le temps compte. Un chantier complet prend 12 à 24 mois. Le coût réel inclut le loyer ou les intérêts intercalaires pendant cette période.
-
Le prix des travaux ne baisse pas. Les devis obtenus aujourd’hui ne seront plus valables dans dix-huit mois.
Pour cadrer l’ensemble des frais annexes avant de vous engager, appuyez-vous sur notre guide des frais à prévoir lors d’un achat immobilier.
L’avis de Thibault Chez Bouygues, on apprenait à chiffrer avant de vendre. Dans l’ancien, c’est l’inverse : les vendeurs chiffrent après. J’ai vu des acquéreurs signer une maison à retaper à 180 000 € en pensant mettre 60 000 €, et sortir à 140 000 € de travaux. La règle que j’applique depuis trente-cinq ans : le devis structurant avant l’offre, jamais après.
Les 6 points à vérifier avant de s’engager
1. La structure
Fissures traversantes, murs qui s’écartent, sols qui bougent : ces signes ne relèvent pas du rafraîchissement. Faites passer un maçon ou un bureau d’études si un doute subsiste. Une reprise en sous-œuvre coûte facilement 30 000 à 80 000 € – un poste qui peut annuler tout l’intérêt de l’opération.
2. La toiture
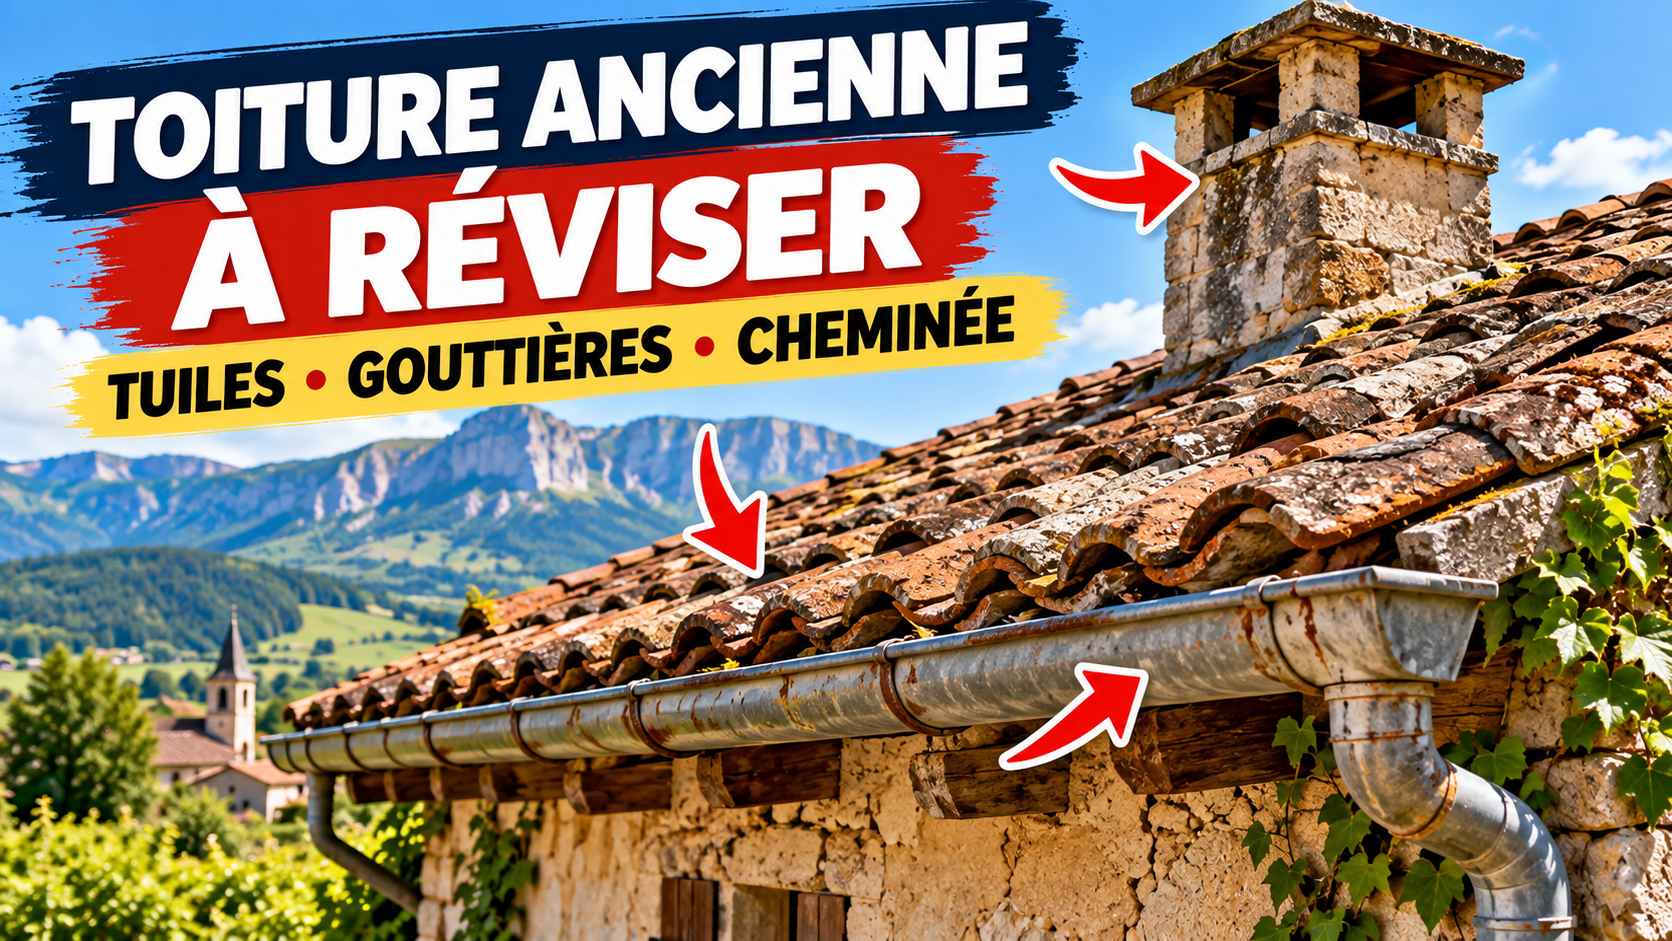
Une toiture en fin de vie, c’est 100 à 250 €/m² de couverture. Vérifiez l’état des tuiles, la charpente depuis les combles, les gouttières et les solins. La charpente est le poste que l’on découvre le plus tard, et donc celui qui coûte le plus cher.
3. L’humidité
Remontées capillaires, infiltrations, ventilation absente : l’humidité est le premier facteur de dégradation d’une maison à rénover. Un traitement contre les remontées capillaires se chiffre entre 5 000 et 20 000 €, et l’assainissement des murs peut imposer des enduits respirants spécifiques.
4. Les réseaux
Électricité, plomberie, assainissement, raccordement au réseau d’eau. Une installation électrique antérieure aux années 1990 est à refaire en totalité. Vérifiez aussi la présence du tout-à-l’égout ou l’état d’une fosse septique (mise aux normes : 6 000 à 15 000 €).
5. Les diagnostics
DPE, amiante, plomb, termites, électricité, gaz, assainissement : le dossier technique fait partie du compromis. Il vous donne une base objective pour chiffrer – et surtout pour négocier. Le détail des obligations figure dans notre guide des diagnostics immobiliers obligatoires.
6. L’urbanisme
Avant de rêver d’extension : consultez le PLU en mairie. Un bien en zone agricole, en périmètre ABF ou situé dans une commune sans document d’urbanisme ne s’agrandit pas de la même façon. Le changement de destination et l’isolation par l’extérieur peuvent aussi être restreints.
Estimer le coût des travaux : méthode et ordres de grandeur
Estimer le coût des travaux ne s’improvise pas à partir d’un prix au m². La méthode fiable tient en quatre étapes : visiter le bien avec deux artisans minimum, détailler poste par poste, provisionner 10 à 15 % d’aléas, puis ajouter 10 % pour les imprévus de chantier.
Voici les ordres de grandeur 2026 pour une maison avec travaux, TVA réduite de 10 % incluse lorsque le logement a plus de deux ans :
| Poste | Fourchette indicative |
|---|---|
| Révision de toiture | 30 – 60 €/m² |
| Réfection complète de couverture | 100 – 250 €/m² |
| Mise aux normes électriques | 80 – 150 €/m² (tableau : 1 500 – 3 000 €) |
| Plomberie complète | 100 – 200 €/m² (salle de bain : 4 000 – 9 000 €) |
| Isolation des combles | 25 – 60 €/m² |
| Isolation des murs | 40 – 120 €/m² |
| Menuiseries (fenêtre posée) | 400 – 900 € en PVC, 700 – 1 500 € en bois |
| Chauffage | PAC air-eau : 12 000 – 18 000 € ; chaudière gaz : 4 000 – 8 000 € |
Ajoutez systématiquement un poste « grosses réparations » correspondant à 15 à 25 % de la valeur du bien pour l’imprévu structurel. Un chiffrage validé par des devis signés vaut mille estimations de forum.
L’avis de Thibault d’Esprit SudEst : Sur le marché parisien haut de gamme, on disait qu’un appartement « à rafraîchir » valait 10 % de moins. En province, sur une maison ancienne, on parle de 30 %. La différence n’est pas dans la décoration : elle est dans le gros œuvre. Le jour où vous obtenez trois devis écrits, vous savez enfin si vous achetez une opportunité ou un piège.
Les spécificités des maisons anciennes en Rhône-Alpes
Le patrimoine local impose ses propres règles. Une rénovation maison ancienne en Rhône-Alpes ne se chiffre pas comme dans le neuf.
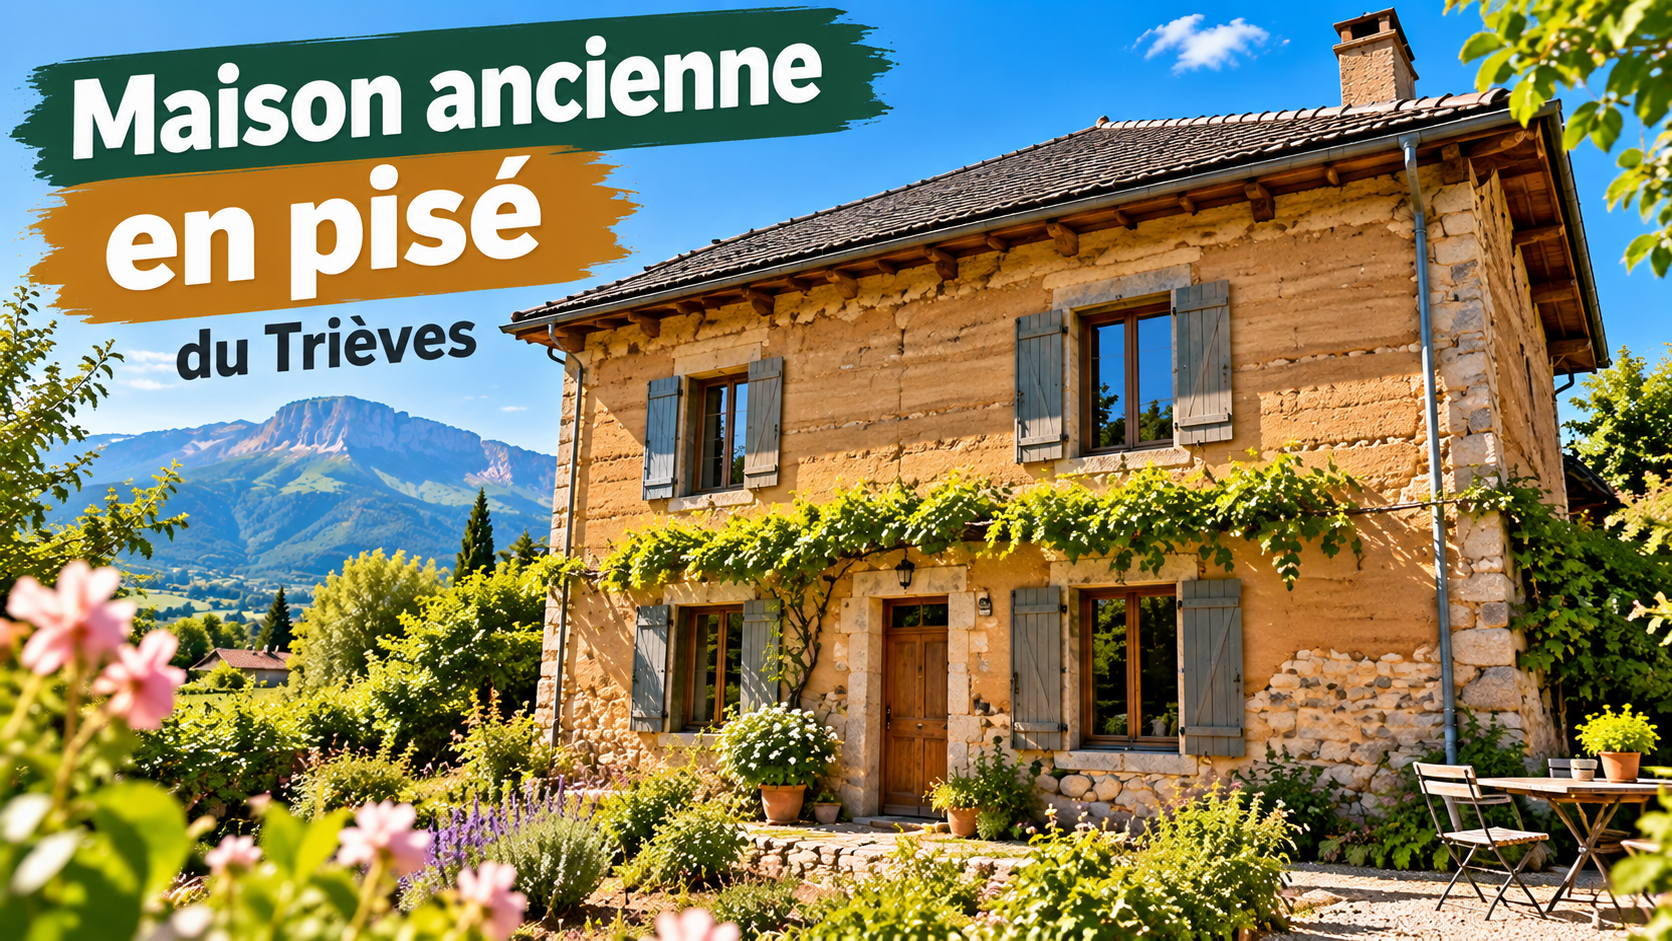
Le pisé du Trièves. Ces murs en terre compactée sont d’excellents isolants mais redoutent l’eau. Un enduit ciment étanche les fait pourrir de l’intérieur : il faut un enduit chaux-sable respirant. Coût d’un enduit adapté en pisé : 80 à 130 €/m². Priorité absolue : évacuer l’eau des pieds de mur.
La pierre du Vercors. Les fermes et maisons en pierre calcaire offrent une inertie thermique remarquable, mais elles sont souvent mal isolées en toiture et en plancher bas. La reprise des linteaux et des chaînages est fréquente. Pour ce type de bien, jetez un œil à notre sélection de petites maisons à vendre dans le Vercors.
Les chalets de montagne. Pentes de toiture fortes, charpentes exposées à la neige, isolation par l’extérieur limitée par les règles locales. Prévoyez une couverture renforcée et une étanchéité à l’air soignée : en altitude, les déperditions par les combles sont le premier poste de dépense énergétique.
Le pisé, la pierre et la ferme se retrouvent également dans la Drôme des collines, un secteur où la demande en maisons à rénover reste forte et où les prix de vente justifient un vrai chantier.
Financer l’achat et les travaux
Financement de l’achat d’un côté, financement des travaux de l’autre. Les meilleures opérations combinent les deux.
Le prêt travaux. Deux formules : un prêt lié, adossé au prêt immobilier (taux souvent plus bas), ou un prêt personnel non affecté (taux plus élevé mais décaissement libre). Un prêt travaux lié impose généralement des devis et un déblocage des fonds par tranches.
Le PTZ. Pour l’achat d’un logement ancien avec travaux, il est réservé aux zones B2 et C, exige que les travaux représentent au moins 25 % du coût total de l’opération, un statut de résidence principale et des plafonds de revenus. Vérifiez la zone de la commune avant de bâtir votre plan de financement – une grande partie de la Drôme et des Hautes-Alpes y est éligible. Pour mesurer votre capacité d’emprunt, utilisez notre simulateur de prêt immobilier.
La TVA réduite. Sur un logement achevé depuis plus de deux ans, la TVA est de 10 % sur les travaux d’amélioration, de transformation et d’entretien, et de 5,5 % sur les travaux de rénovation énergétique. L’attestation signée par le client figure sur le devis ou la facture de l’artisan.
Les aides à la rénovation. MaPrimeRénov’ (Anah) finance les travaux de rénovation énergétique sous conditions de ressources, de résidence principale et de recours à un artisan RGE : jusqu’à 80 % du montant HT pour les ménages les plus modestes en parcours accompagné, avec des plafonds de dépenses de 30 000 € HT (gain de 2 classes DPE) à 40 000 € HT (3 classes ou plus). Le réseau France Rénov’ conseille gratuitement et oriente vers les dispositifs locaux.
Les 5 erreurs qui coûtent le plus cher
-
Acheter sur photos. Une maison à rénover pas cher peut cacher une charpente à 40 000 €. Rien ne remplace deux visites, dont une de nuit.
-
Sous-estimer les lots techniques. Électricité, plomberie et chauffage représentent souvent la moitié du budget – et c’est là que les mauvaises surprises arrivent.
-
Financer les travaux à crédit consommateur. Le taux peut doubler par rapport à un prêt travaux adossé.
-
Négliger les démarches d’urbanisme. Une déclaration préalable refusée, et le chantier s’arrête.
-
Acheter une ruine à rénover sans avoir le temps. Un bien très dégradé exige une présence quasi hebdomadaire sur le chantier. Sans disponibilité, délais et coûts dérapent.
L’avis de Thibault Esprit SudEst : J’ai vendu, en Isère et dans la Drôme, des maisons que des acheteurs voulaient « retaper le week-end ». Sur le papier, c’est séduisant. Dans les faits, un chantier sans maître d’œuvre, c’est huit mois de plus et 20 % de budget supplémentaire. Si vous n’avez ni le temps ni les compétences, intégrez le coût d’un maître d’œuvre dès l’estimation.
Acheter une maison à rénover entre particuliers : ce que change l’absence d’agence
Acheter de particulier à particulier change le rapport de force – dans les deux sens. Vous négociez directement, sans intermédiaire, et l’économie de commission peut se répercuter sur le prix. Mais vous portez aussi la responsabilité de la vérification.
Le rôle du notaire. C’est lui qui rédige le compromis, sécurise le prix, purge les hypothèques et gère le séquestre. Il reste le garant juridique de l’opération, quel que soit le mode de vente.
Les clauses à prévoir. Conditions suspensives de prêt, délai d’obtention des autorisations d’urbanisme, état des diagnostics annexé, et surtout : date de prise de possession et accès au chantier avant signature définitive. Trois mots-clés à faire figurer noir sur blanc : « en l’état », avec une liste précise de ce qui reste ou disparaît.
La vérification technique reste votre charge. Personne ne le fera à votre place. C’est le prix de l’économie réalisée. Le guide du premier achat immobilier avec travaux détaille la méthode pas à pas.
FAQ : acheter une maison à rénover
Combien faut-il prévoir, au minimum, pour rénover une maison ancienne ?
Comptez une provision de 10 à 15 % du budget travaux pour les aléas, plus 10 % pour l’imprévu de chantier. Un rafraîchissement léger coûte 300 à 500 €/m² ; une rénovation complète avec réseaux et isolation grimpe à 900 – 1 500 €/m².
Peut-on chiffrer les travaux avant de faire une offre ?
Oui, et c’est indispensable. Faites venir deux ou trois artisans sur place, avant l’offre. Un devis écrit vaut mieux qu’une estimation obtenue à distance : le diagnostic visuel révèle ce que les photos masquent.
Le PTZ finance-t-il une maison ancienne avec travaux ?
Il est réservé aux zones B2 et C, à condition que les travaux atteignent au moins 25 % du coût total de l’opération et que le logement devienne votre résidence principale. Vérifiez la zone de la commune en amont.
Acheter une ruine à rénover est-il rentable ?
Cela peut l’être si le gros œuvre est sain et que la décote couvre les travaux. Dès que la structure est compromise, le budget devient incontrôlable : dans ce cas, l’opération cesse d’être rentable, sauf à disposer de compétences techniques en interne.
Faut-il un architecte ou un maître d’œuvre ?
Il est obligatoire dans certains cas (permis de construire, surfaces importantes). Même hors obligation, un maître d’œuvre se justifie pour un chantier complet : il représente 8 à 12 % du montant des travaux et évite souvent bien plus de dérapages.
Quelles aides pour financer la rénovation énergétique ?
MaPrimeRénov’ (Anah), la TVA à 5,5 % sur les travaux d’économie d’énergie, les certificats d’économie d’énergie et les aides locales cumulables. Le réseau France Rénov’ accompagne gratuitement le montage du dossier.